FinCEN-Warnung: Transnationale Betrugszentren

Keine Anlageberatung. Nur allgemeine Information.

FinCEN-Warnung: Transnationale Betrugszentren und P2P-Netzwerke

Industrielle Betrugsstrukturen im internationalen Fokus

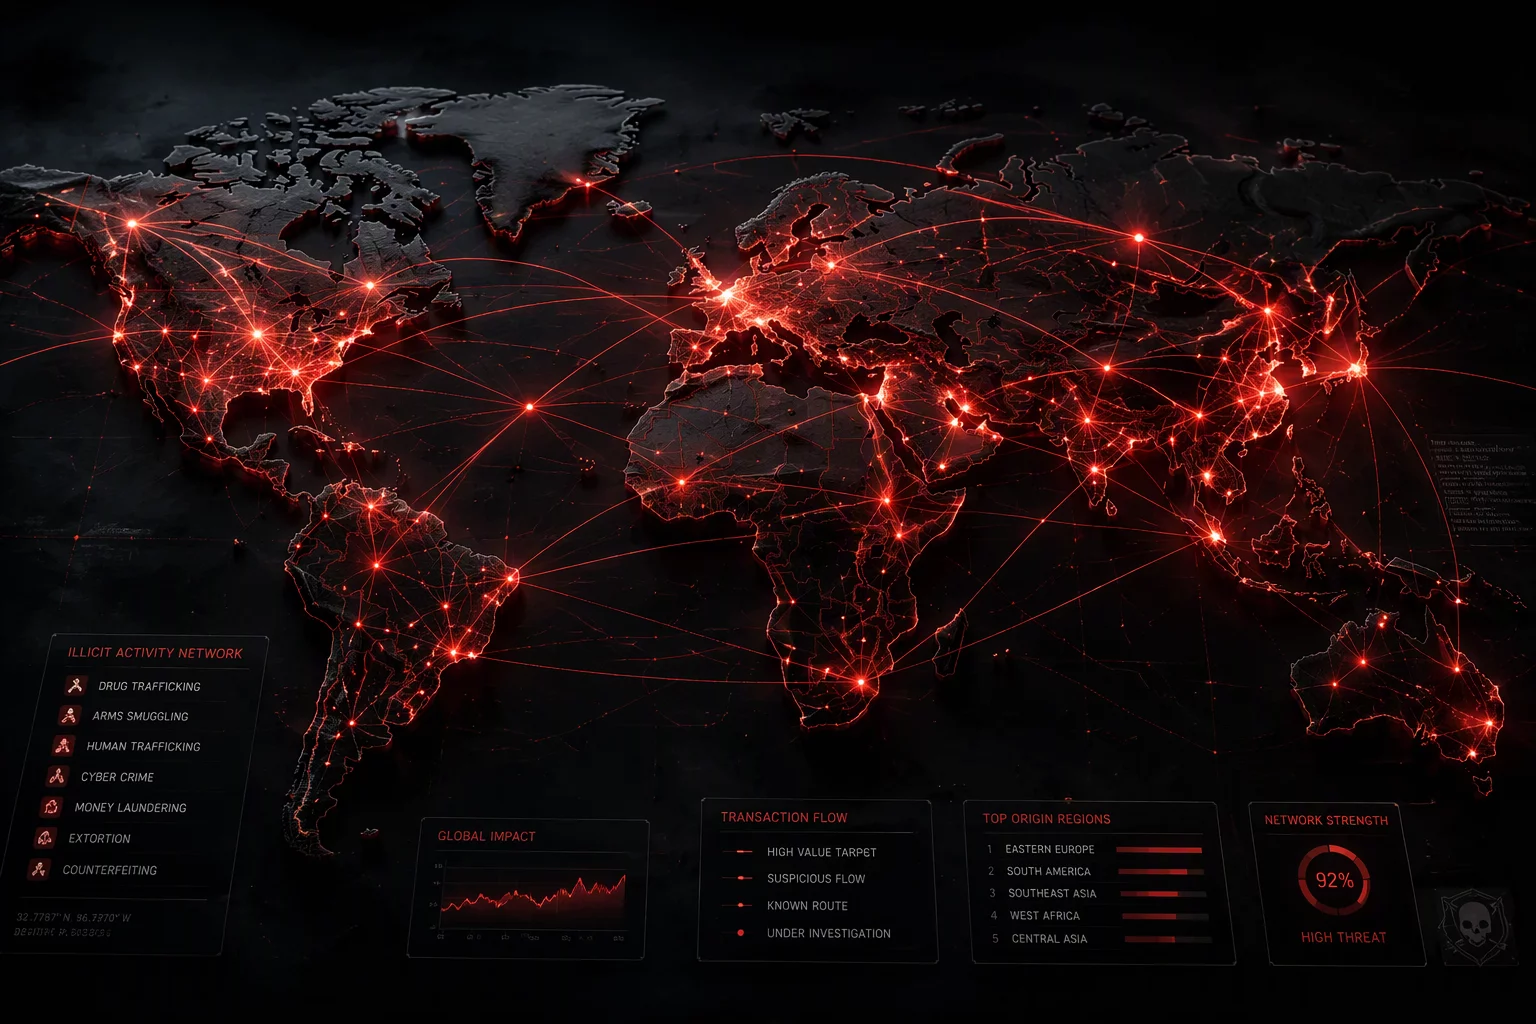
Die US-Behörde FinCEN (Financial Crimes Enforcement Network) richtet sich in ihrer aktuellen Warnmitteilung an regulierte Finanzinstitute weltweit. Gegenstand der Analyse sind groß angelegte Betrugskomplexe, die zunehmend in Südostasien operieren und hochgradig arbeitsteilig strukturiert sind. Diese Zentren verbinden psychologisch ausgefeilte Täuschungsmethoden mit rigoros getrennten Abteilungen für Geldwäsche und Vermögensverschleierung.

Die dort generierten Erlöse aus Anlagebetrug und Social Engineering werden über mehrstufige Kanäle transferiert. Um behördliche Sperren und automatisierte AML-Erkennungsmuster von Großbanken zu umgehen, bedienen sich die Drahtzieher dezentraler P2P-Kanäle und strukturierter Micro-Transaktionen.
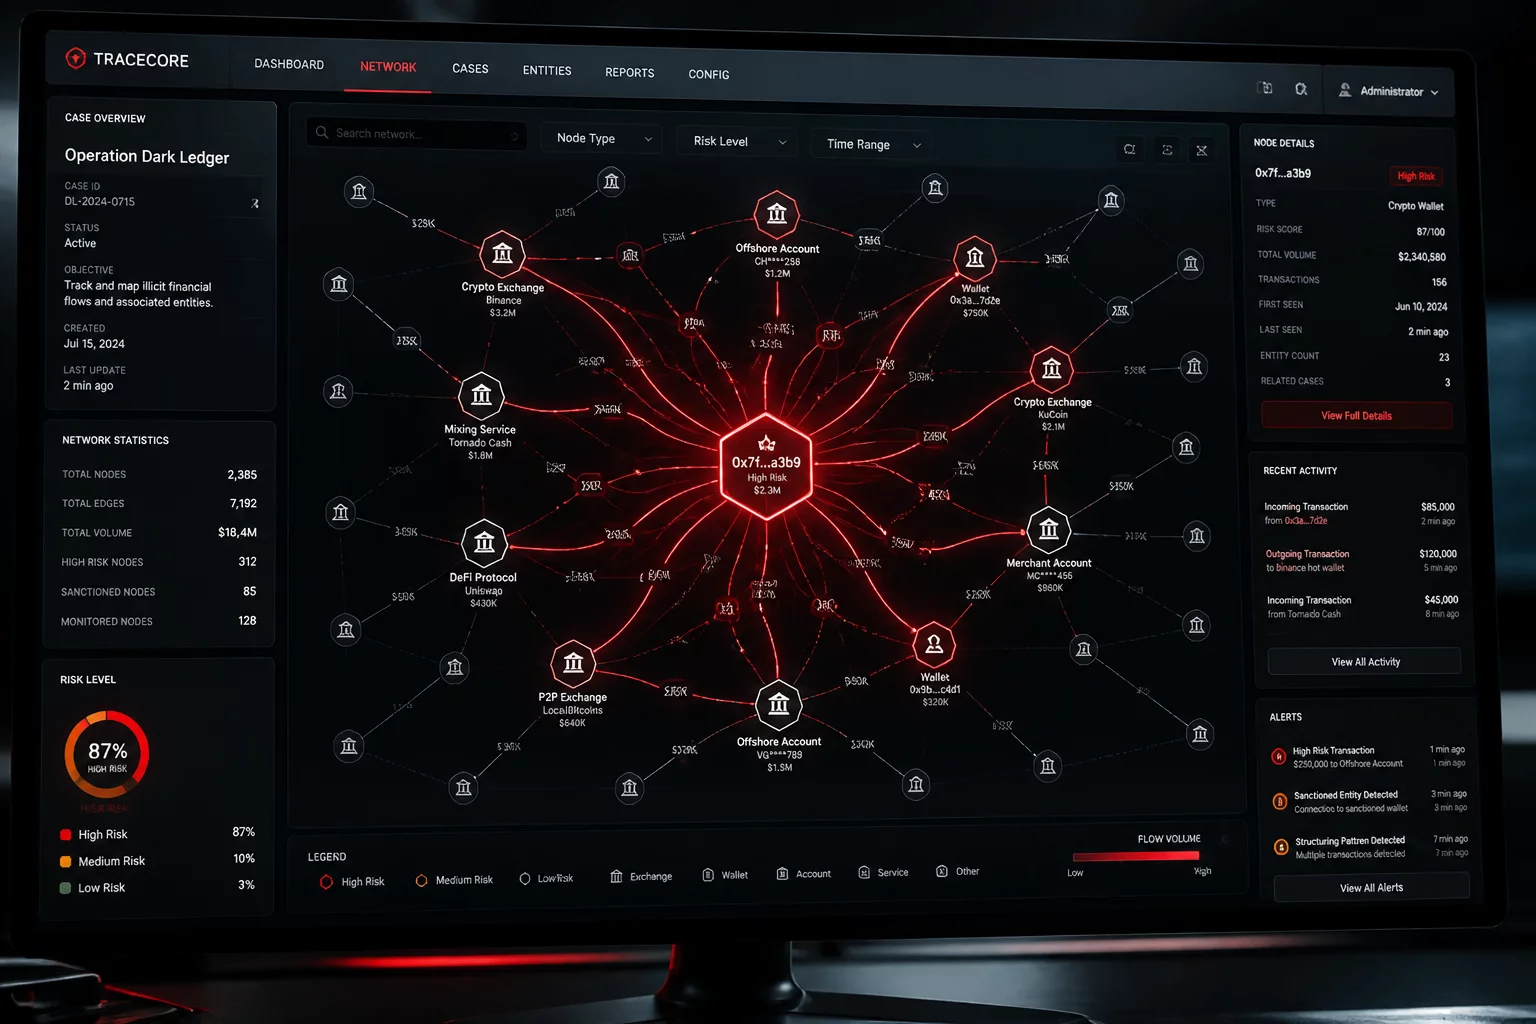
Struktur transnationaler Betrugszentren und Geldflüsse

Missbrauch privater P2P-Transaktionsschienen

Ein zentraler Aspekt der FinCEN-Warnung ist die Nutzung unbeteiligter Dritter im P2P-Handel. Kriminelle Organisationen nutzen Mittelsmänner und fremde Bankkonten, um deliktisch erlangtes Fiat-Geld in digitale Vermögenswerte zu konvertieren. Private P2P-Verkäufer fungieren hierbei oft ungewollt als Auszahlungsstelle.

Kommt es im Nachgang zur Anzeige durch die eigentlichen Betrugsopfer, treffen polizeiliche Ermittlungen und Kontensperren unmittelbar den gutgläubigen P2P-Verkäufer. Die Warnung unterstreicht die Notwendigkeit, Transaktionsmuster mit auffälligen Unstimmigkeiten zwischen Kontoinhaber und Plattformprofil konsequent abzulehnen.

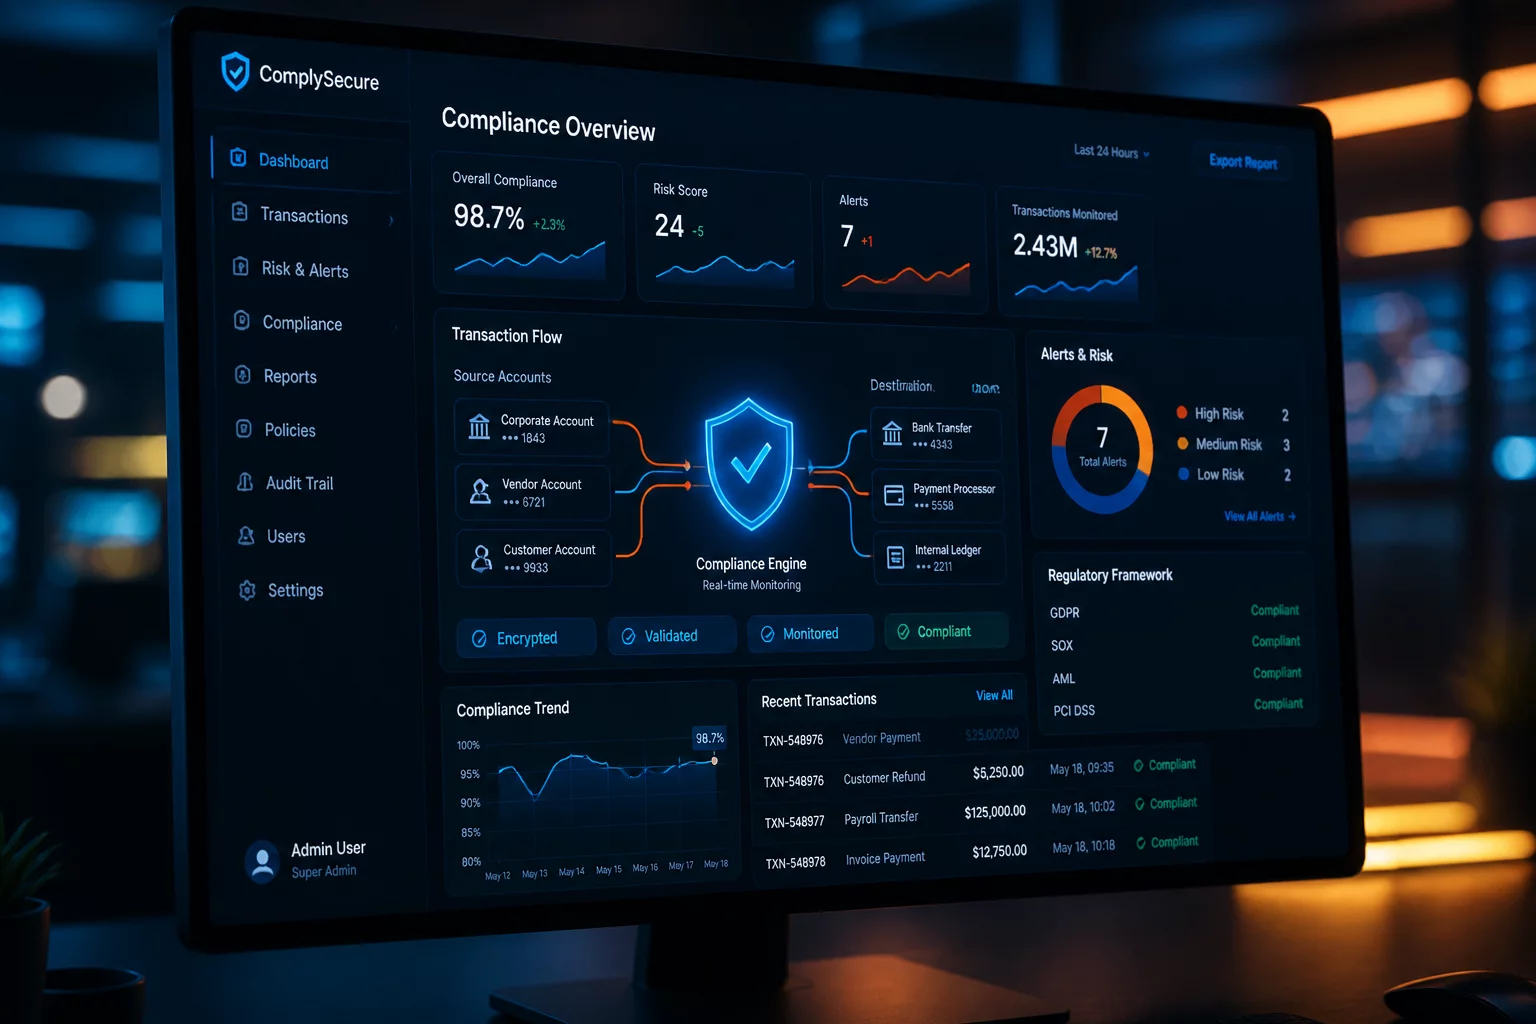
P2P-Transaktionsmonitoring und Geldwäscheprävention

Kernpunkte der behördlichen Warnung

Herausgebende Stelle Financial Crimes Enforcement Network (FinCEN / US Treasury)
Hauptbetrugsformen Organisierter Anlagebetrug, Vertrauensbetrug (Pig Butchering) & Schein-Brokerage
Geldwäsche-Vektor Kombination aus P2P-Handel, Strohmann-Konten und unregulierten Wallets
Typische Indikatoren Drittzahler-Abweichungen, überhastete Abschlüsse, Split-Transaktionen unter Meldeschwellen

Präventive Verhaltensregeln für den P2P-Handel

  • Namensabgleich erzwingen: Geldeingänge stets nur von Bankkonten akzeptieren, deren Inhabername exakt mit den verifizierten Plattformdaten übereinstimmt.
  • Verdächtige Muster ablehnen: Bei Zahlungen von Firmenkonten für Privatkäufer oder auffälligen Verwendungszwecken die Transaktion unverzüglich im Chat stornieren.
  • Lückenlose Dokumentation: Überweisungsbelege, Chatverläufe und Transaktions-IDs strukturiert sichern, um im Streitfall Nachweise erbringen zu können.
Schlagworte:

Weitere Beiträge zu Compliance & Risikomanagement

Diskussion & Feedback

Moderiert

Bisher liegen keine Kommentare vor. Verfassen Sie den ersten Beitrag zu dieser Analyse.

Kommentar verfassen