Sicherheitsleitfaden für P2P-Verkäufer: KI-Manipulation

Keine Anlageberatung. Nur allgemeine Information.

Sicherheitsleitfaden für P2P-Verkäufer zur Abwehr von KI-Manipulation

Generative Bildmanipulation und SMS-Spoofing im P2P-Ablauf

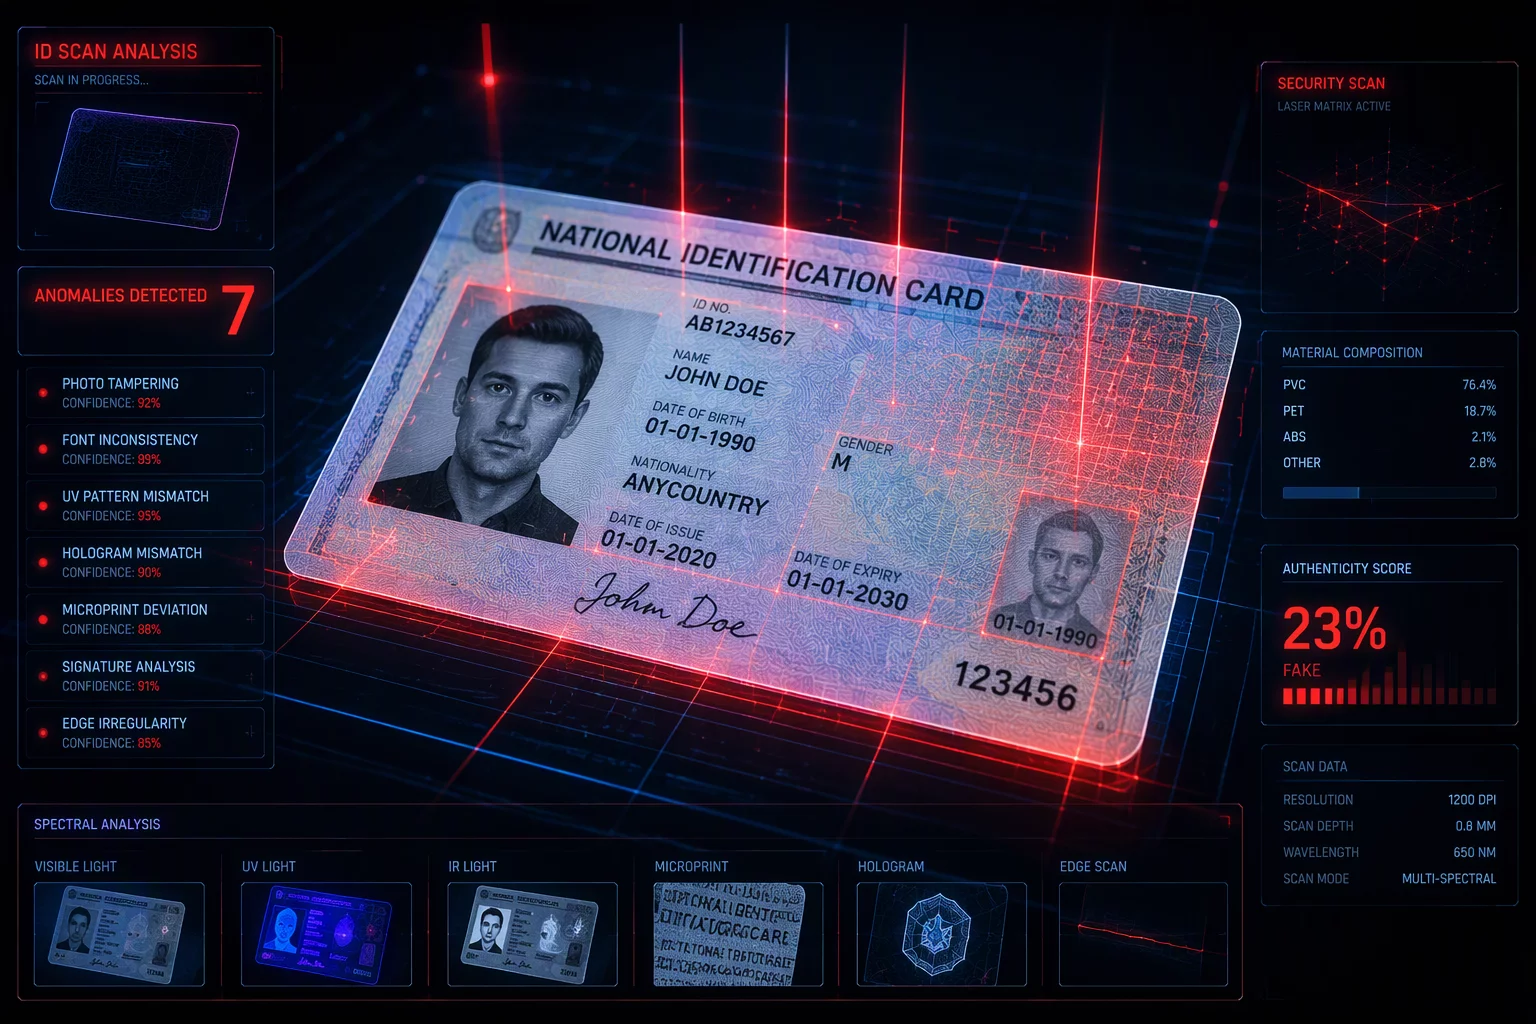
P2P-Verkäufer sehen sich im laufenden Jahr einer veränderten Bedrohungslage gegenüber. Mittels spezialisierter Bildgenerierungs- und OCR-Modelle erstellen betrügerische Gegenparteien innerhalb von Sekunden täuschend echte Screenshots von SEPA-Instant-Überweisungsbelegen namhafter europäischer Banken. Typografische Abweichungen, falsche Transaktionsnummern oder uneinheitliche Schriftarten, die früher als verlässliche Indikatoren dienten, werden von modernen Algorithmen fehlerfrei nachgebildet.

Parallel dazu setzen Angreifer auf das sogenannte SMS-Spoofing. Über unregulierte VoIP-Gateways versenden sie Push-Benachrichtigungen oder Textnachrichten mit gefälschten Absenderkennungen seriöser Institute, um einen angeblichen Zahlungseingang zu simulieren. Die Freigabe der Escrow-Kryptowerte darf daher unter keinen Umständen auf Grundlage von Dokumentenuploads im Chat oder SMS-Meldungen erfolgen, sondern ausschließlich nach eigenständigem Login im Online-Banking.
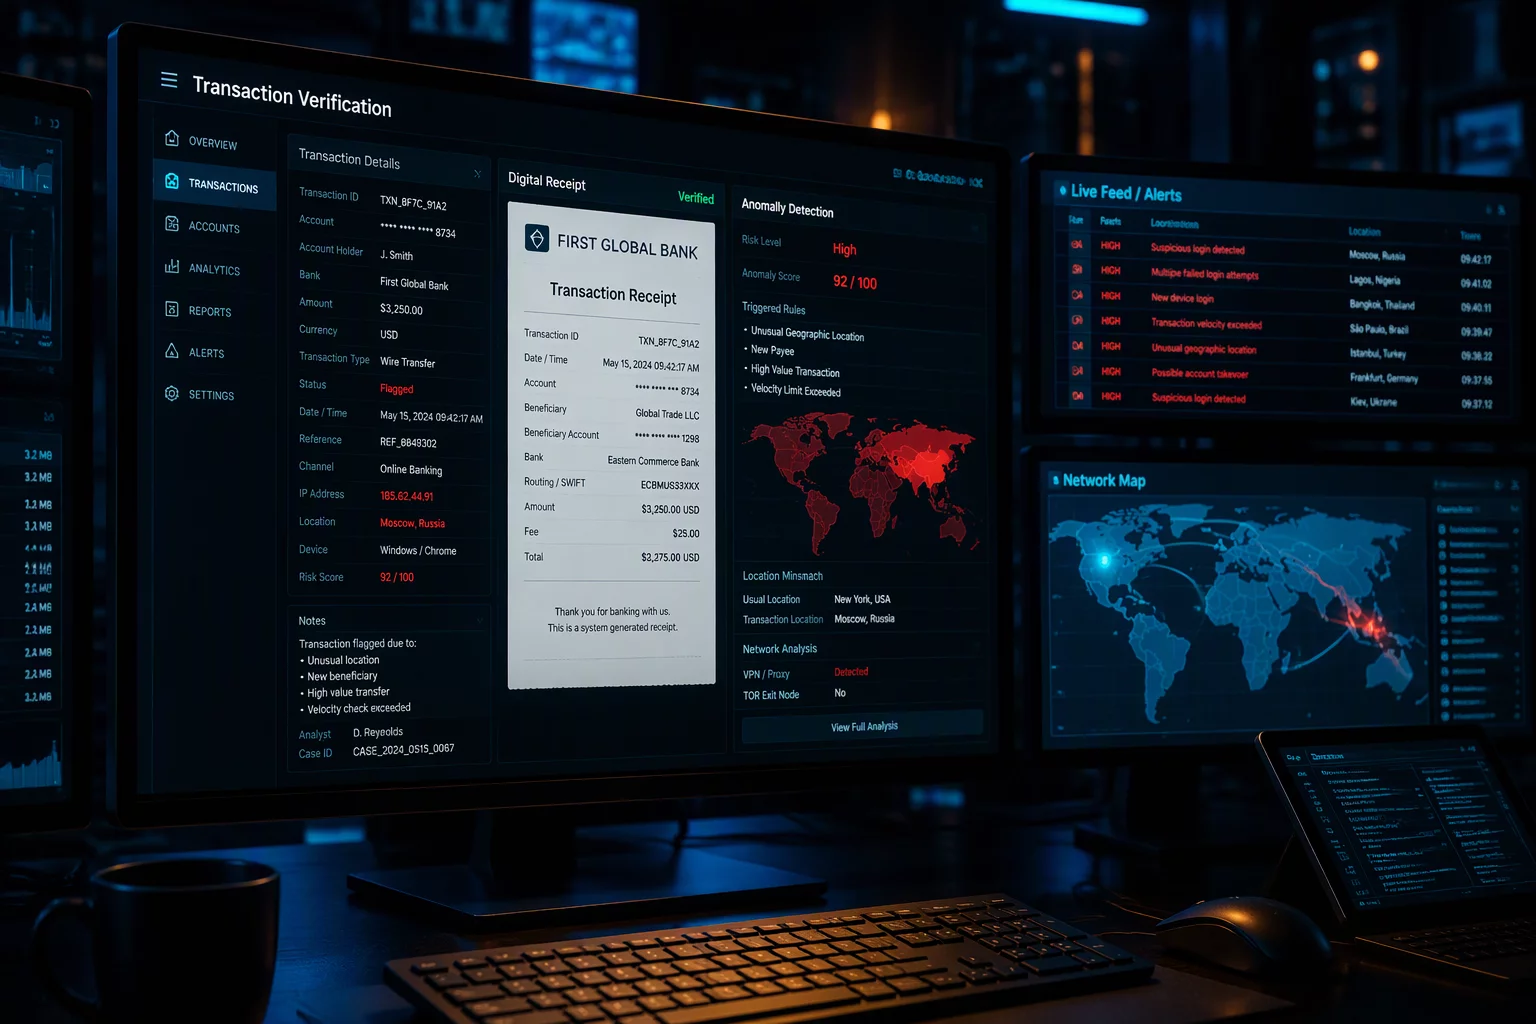
Visualisierung von digitaler Dokumentenanalyse und Verifikationsprozessen

Dreiecksbetrug und strafrechtliche Kontosperrungen

Ein besonders gravierendes Risiko stellt der sogenannte Dreiecksbetrug (Man-in-the-Middle) dar. Hierbei inseriert der Täter ein fiktives Konsumgut auf einem Online-Marktplatz und leitet die Bankverbindung des gutgläubigen P2P-Verkäufers an den Kaufinteressenten weiter. Das Geld trifft zwar tatsächlich auf dem Empfängerkonto ein, stammt jedoch von einem ahnungslosen Dritten, während der Betrüger die freigegebenen Kryptowerte aus dem P2P-Escrow abzieht.

Fällt der Betrug auf, erstattet der Dritte Strafanzeige bei den Ermittlungsbehörden. Dies führt in der Praxis zu sofortigen Kontosperren nach § 111b StPO sowie zu Vorermittlungen wegen des Verdachts der Geldwäsche gegen den Verkäufer. Um solche Konstellationen zu unterbinden, ist der strikte Abgleich des im P2P-Profil hinterlegten KYC-Namens mit dem Kontoinhabernamen des Geldsenders zwingend erforderlich.

Sicherheitsprüfung von Transaktionsdaten auf gesicherten Endgeräten

Kernaspekte der P2P-Transaktionssicherheit

Hauptsächliche Fälschungsmethode Generative KI-Vorlagen für Bankauszüge & PDF-Manipulationssoftware
Verifikationsprinzip Strikte Null-Toleranz: Freigabe nur bei verbuchtem Habensaldo im Online-Banking
Identitätsprüfung (KYC) Exakte Namensübereinstimmung zwischen P2P-Plattform und Sender-IBAN
Typische Folge von Drittzahlungen Ermittlungsverfahren, Rückbuchungsanträge und bankseitige Kontokündigung

Sicherheitsaspekte der P2P-Auftragsabwicklung

  • Verlassen Sie sich niemals auf Screenshot-Belege, E-Mails oder Chat-Nachrichten des Käufers als Nachweis für ausgeführte Überweisungen.
  • Verweigern Sie ausnahmslos Transaktionen von Konten Dritter und stornieren Sie Aufträge mit abweichendem Auftraggebernamen sofort.
  • Warten Sie bei SEPA-Überweisungen die tatsächliche Wertstellung auf Ihrem Girokonto ab, bevor Sie digitale Vermögenswerte im Treuhandkonto freigeben.
Schlagworte:

Weitere Beiträge zu Sicherheit und Risikomanagement

Diskussion & Feedback

Moderiert
F. Müller
Verifizierter Leser
P2P Sicherheit

Das Thema Dreiecksbetrug wird oft unterschätzt. Wichtiger Beitrag.

S. Klein
Verifizierter Leser
P2P Sicherheit

Erschreckend, wie professionell die Fälschungen mittlerweile sind.

Kommentar verfassen